au PAY スマートローン公式スマホアプリ スマートフォン
- 59.00 レビュー
- 3.2
- 開発者
- auフィナンシャルサービス株式会社
- リリース
- 2019/04/22
スクリーンショット
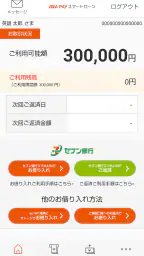
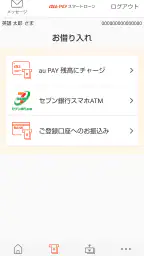
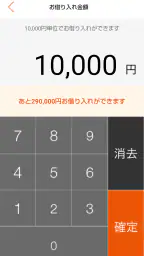
スマートフォンだけでローンの申し込みから借り入れ、返済まで進めたい人に向けた金融アプリが、au PAY スマートローン公式スマホアプリ スマートフォンです。私は実際に使う立場で見ると、店舗へ行く手間を減らし、必要な操作を一つの画面にまとめたい人には分かりやすい一方、借り入れを気軽な決済機能のように考えている人には慎重さが必要なアプリだと感じました。
開発元はauフィナンシャルサービス株式会社で、分類としてはファイナンスに入ります。アプリ自体は無料で、年齢区分は3歳以上です。ただし、無料で入手できることと、ローンを利用する費用が無料であることは別です。ここは最初に切り分けて考えたいところで、アプリの価格だけを見て利用を決めるのではなく、申し込み前に表示される契約条件や返済総額を確認する必要があります。
スマートフォンで手続きをまとめたい人向けの設計
このアプリの中心的な価値は、ローンに関する手続きをスマートフォンから進められる点です。申し込み、借り入れ、返済を同じサービスの流れで扱えるため、紙の書類や窓口でのやり取りをできるだけ避けたい人には相性がよいでしょう。私なら、急に資金が必要になったときに、まず自分のスマートフォンで手続きの入口を確認できることを便利に感じます。
一方で、アプリをインストールしただけで借り入れが確定するわけではありません。ローンは通常の買い物アプリとは違い、申し込み後の確認や契約内容の理解が重要です。画面の案内を急いで進めるより、利用可能額、返済方法、適用される条件などを一項目ずつ読む使い方が向いています。無料アプリでも、金融サービスとしての判断は慎重に行うべきです。
現金が必要な場面では、セブン銀行スマホATMを使った借り入れと返済に対応しています。カードを持ち歩かず、スマートフォンを使ってATMで現金を扱える点は、このサービスならではの実用的な部分です。財布を忘れた外出先や、銀行の窓口が開いていない時間帯など、現金を用意したい場面で選択肢になります。
ただし、スマホATMが使えることだけを理由に申し込むのはおすすめしません。ATMへ行く必要は残りますし、スマートフォンの充電状態や通信環境にも左右されます。外出前にアプリへログインできるか、必要な本人確認や操作を済ませているかを確認しておくと、ATMの前で慌てにくくなります。これは私が特に重視したい実用上のポイントです。
無料で入手できることと、利用価値を分けて考える
アプリの価格は無料です。そのため、試しにインストールして画面や申し込みの流れを確認すること自体に、アプリ購入費はかかりません。金融アプリを比較するとき、最初の導入コストがないのは明確な利点です。au PAY スマートローンを候補に入れている人なら、端末上で使い勝手を確かめやすいでしょう。
しかし、無料という言葉から、借り入れや返済にも費用が発生しないと受け取ってはいけません。ローンの価値は、アプリを無料で入手できるかではなく、必要な金額をどの条件で借り、どれだけの負担で返すかで決まります。私はこのアプリを評価するときも、無料アプリとしてではなく、スマートフォンから利用する金融サービスとして見ます。
普段から家計を管理している人なら、借りる前に返済日と返済額を自分の予定表へ入れておくと安心です。借り入れの操作が簡単になるほど、返済の予定を後回しにしやすくなるからです。アプリで手続きが短くなることは便利ですが、返済計画まで自動で整えてくれるものとして頼るのではなく、自分で管理する前提で使うのが現実的です。
日常の利用場面で感じる便利さ
たとえば、外出中に急な支払いが発生し、現金が必要になった場面を考えてみます。対応するATMへ行けるなら、カードを探したり、帰宅してから手続きをしたりせず、スマートフォンを中心に借り入れの手順を進められます。返済時も同じサービスを確認できるため、借り入れと返済で別の手段を探す必要が少なくなります。
ここで大切なのは、緊急時に初めてアプリを開くのではなく、平常時に操作の入口を確認しておくことです。本人確認やログインに関する手順で止まると、必要なときにすぐ使えない可能性があります。私は、申し込みを急いで完了させるより、まずアプリ内でどこから借り入れと返済を確認するのかを把握しておく使い方を勧めます。
もう一つの使い方は、返済状況をスマートフォンで確認したい人です。紙の明細を保管する習慣がない人にとって、手元の端末から確認できる設計は管理の負担を減らしやすいでしょう。ただし、確認できることと、返済資金が確保できていることは別です。アプリを開く習慣を、残高や返済日のチェックとセットにするのがポイントです。
通常の銀行手続きや他の決済アプリとの違い
一般的な銀行アプリは預金残高や振込を中心に使いますが、このアプリはローンの申し込み、借り入れ、返済に焦点があります。生活費の管理全体を一つにまとめたい人には銀行アプリのほうが便利な場合がありますし、現金の借り入れや返済をスマートフォンから行いたい人には、こちらの目的が合いやすいです。
au PAYのような決済サービスと比べても、役割は同じではありません。決済アプリは手元の資金を支払うための道具ですが、このアプリは借り入れと返済を扱います。支払い機能の延長として使うのではなく、資金を借りるための専用サービスとして区別する必要があります。この違いを理解できない人には、操作が簡単であることがかえって負担につながります。
窓口や電話で相談しながら進めたい人なら、対面型の金融サービスのほうが安心できるかもしれません。反対に、営業時間に合わせて店舗へ行くことが難しく、スマートフォンで自分のペースで確認したい人には、このアプリの方向性が合っています。便利さの基準が「速さ」なのか「相談しやすさ」なのかで評価は変わります。
実際に使う前に確認したい操作上の注意
まず、スマートフォンを失くした場合や機種変更をした場合でも困らないよう、ログインに必要な情報を自分で安全に管理しておくことが大切です。金融アプリでは、端末を他人に貸さない、画面を開いたまま放置しない、推測されやすい情報を認証に使わないといった基本的な対策が欠かせません。これはアプリの機能以前に、利用者側で整えるべき準備です。
次に、ATM利用を前提にするなら、対応するセブン銀行ATMへ行ける環境があるか確認しておきたいです。近くにATMがなければ、スマホATMの便利さを十分に生かせません。旅行や出張で使う場合も、目的地で利用できる場所を先に調べる習慣があると、現金が必要になったときの選択肢を判断しやすくなります。
さらに、返済日に口座や手元の資金が足りるかを、借り入れの直後に確認することをおすすめします。借りた直後は安心してしまいがちですが、返済は後から必ず意識する必要があります。アプリを「借りるためだけの道具」にせず、「返すための確認画面」まで見ることが、使い過ぎを防ぐ具体的な方法です。
評価と利用者の広がりから見える印象
このアプリの平均評価は3.2で、評価件数は175件です。利用者の反応は一方向に大きく傾いているというより、便利さを感じる人と、金融アプリ特有の手続きや操作に負担を感じる人が分かれている印象です。私はこの数字を、誰にでも無条件でおすすめできるアプリというより、目的がはっきりしている人ほど価値を感じやすいサービスだと読むのが自然だと思います。
利用規模は十万件を超えるインストールに達しています。少なくとも、スマートフォンからローンを扱いたい人に知られている選択肢の一つです。ただし、利用者が多いことだけで自分に最適とは限りません。自分が必要としているのが現金の借り入れなのか、支払い管理なのか、単なる残高確認なのかを先に整理するほうが、インストール数を見るより役に立ちます。
リリースは2019年4月22日で、現在のバージョンは3.1です。比較的新しい端末だけを対象にしたアプリではなく、最低OSはAndroid 6.0です。古いAndroid端末を使っている人にも確認しやすい対応範囲ですが、OSが対応していても、端末の状態や通信環境によって操作感が変わることはあります。金融手続きを行う端末として、OS更新や画面ロックも整えておきたいところです。
向いている人、慎重に考えたい人
私が特に向いていると思うのは、スマートフォンで手続きを完結させたい人、セブン銀行スマホATMを使える場所が生活圏にある人、そして借り入れ後の返済予定を自分で管理できる人です。窓口へ行く時間を減らしたい人にとって、申し込みから返済までを同じサービスで確認できることは、はっきりした利点になります。
auフィナンシャルサービス株式会社のサービスを使うことに慣れている人なら、スマートフォン中心の手続きへ移行しやすい可能性があります。ただし、auのサービスを普段使っていることだけで、ローンの条件が自分に合うとは限りません。ブランドや使いやすさより、返済できる金額かどうかを優先して判断してください。
反対に、毎月の収支が安定していない人、返済日を管理するのが苦手な人、借り入れを繰り返して生活費を補う予定の人には、私は積極的に勧めません。アプリの操作が簡単でも、返済負担が軽くなるわけではないからです。まず支出の見直しや、相談できる窓口を検討したほうがよいケースがあります。
また、現金を使う機会がほとんどなく、銀行口座の管理だけが必要な人にも、機能が目的に合わないでしょう。そういう人には通常の銀行アプリや家計管理アプリのほうが適しています。このアプリは、ローンという明確な目的がある人が使ってこそ、無料で入手できる価値を実感しやすいタイプです。
私ならどう判断するか
私の結論は、アプリの無料性ではなく、返済まで含めた使い道が明確なら検討するです。スマートフォンから申し込み、借り入れ、返済を進められ、セブン銀行スマホATMで現金を扱える点は、時間や場所の制約を減らしてくれます。特に、カードを持ち歩かずにATMを使いたい人には、具体的なメリットがあります。
ただし、無料で入手できることは、ローン利用の負担がないことを意味しません。借りる前に契約条件と返済計画を確認し、必要額を大きくしすぎないことが重要です。アプリの評価は平均3.2で、使い勝手については人によって印象が分かれます。私は、便利さだけを期待する人より、金融サービスとして落ち着いて確認できる人に向いていると感じました。
インストールを迷っているなら、まず自分が本当に必要としている機能を一つに絞ってください。スマートフォンからローン手続きを進めたいのか、セブン銀行ATMで現金を扱いたいのか、それとも単に支払いを管理したいのか。この問いに前二者で答えられ、返済の見通しも立っているなら候補に入れてよいでしょう。そうでなければ、通常の銀行アプリや家計管理の方法を選ぶほうが安全です。
総合すると、au PAY スマートローン公式スマホアプリ スマートフォンは、無料で導入できる専用の金融アプリとして、手続きの場所と時間を柔軟にしたい人に価値があります。私は、急な現金需要への備えと、返済を自分で管理する意識が両方ある人にはおすすめできます。一方で、借り入れへの抵抗感が薄くなりそうな人や、返済計画を立てにくい人は、便利さより先に別の選択肢を考えるべきです。
ハイライト
- スマホだけで申込みから借入れまで手続きを進められる
- 借入残高や返済状況をアプリで確認しやすい
- au IDとの連携で入力の手間を減らせる
- 返済日や利用状況をいつでも確認できる
- 公式アプリのためサービス情報を確認しやすい
制限
- 利用には審査があり、希望どおり借りられない場合がある
- 借入れには利息が発生し、返済総額が増える可能性がある
- auユーザー以外は一部の連携機能を使いにくい場合がある
- メンテナンス中は申込みや確認ができないことがある
- 借りすぎを防ぐため返済計画を立てて利用する必要がある
よくある質問
au PAY スマートローン公式スマホアプリとは、どのようなアプリですか?
au PAY スマートローン公式スマホアプリは、スマートフォンから申し込みや借り入れ、利用状況の確認などを行える、au PAY スマートローン向けのアプリです。店舗へ出向かずに手続きを進めやすい点が特徴ですが、利用には審査や契約条件があり、誰でも必ず借り入れできるわけではありません。申し込み前に金利、返済方法、利用限度額などを確認しておきましょう。
アプリを利用するには、auの回線契約やau PAYの登録が必要ですか?
利用条件や本人確認方法によって、au ID、au PAYの利用状況、携帯電話番号などが関係する場合があります。ただし、auの回線契約がない人でも利用できる手続きが用意されているケースがあるため、最新の公式案内を確認することが大切です。申し込み時には本人情報や収入情報の入力、本人確認書類の提出などが求められる場合があります。
アプリから申し込めば、すぐに借り入れできますか?
アプリから申し込み手続きを進められても、審査や本人確認、契約手続きが完了するまで借り入れはできません。審査時間は申し込み内容、受付時間、混雑状況、必要書類の提出状況などによって変わります。また、審査に通過した場合でも、契約条件や利用可能額が希望どおりになるとは限らないため、余裕を持って申し込むことをおすすめします。
借り入れや返済は、アプリ内でどのように管理できますか?
アプリでは、契約内容や利用残高、借り入れ可能額、返済に関する情報などを確認できる機能が用意されています。借り入れ方法や返済方法は契約内容によって異なり、指定口座への振り込み、提携サービスとの連携などが利用できる場合があります。実際の手数料、返済日、最低返済額は人によって異なるため、アプリや公式サイトの表示を必ず確認してください。
スマートフォンで利用する際に、安全面で注意することはありますか?
金融サービスを扱うアプリのため、公式ストアから正規版をインストールし、提供元が公式であることを確認してください。ログイン情報、暗証情報、本人確認書類の画像などを第三者へ送らないことも重要です。端末のOSとアプリを常に最新状態に保ち、公共Wi-Fiで重要な操作を避け、紛失時には端末のロックやアカウント保護の設定を行っておくと安心です。


